ناسداك 100 يسجل أسوأ أسبوع منذ أبريل 2025 مع انهيار أسهم الرقائق
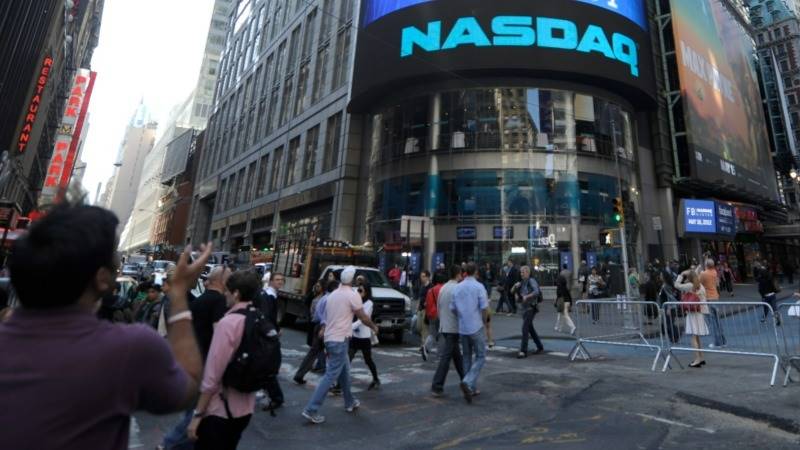
أنهى مؤشر ناسداك 100 الأسبوع المنتهي في 16 أكتوبر 2026 منخفضًا بنسبة 5.5%، مسجلًا أسوأ أداء أسبوعي منذ موجة الهبوط التي أعقبت إعلان الرسوم الجمركية الأمريكية في أبريل 2025
وتعرضت أسهم التكنولوجيا لضغوط حادة مع تصاعد الشكوك بشأن تمويل طفرة الذكاء الاصطناعي، وارتفاع مخاطر ديون الشركات العاملة في بناء مراكز البيانات، إلى جانب مخاوف المنافسة الصينية في صناعة رقائق الذاكرة.
وتراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 11.4% خلال الأسبوع. كما أغلق منخفضًا للجلسة الثامنة على التوالي، في أطول سلسلة خسائر متواصلة منذ أكتوبر 2008، بعدما فقد نحو 16% منذ آخر جلسة صعود سجلها في 6 أكتوبر. ويختلف ذلك عن صندوق «SOXX» المتداول، الذي سجل سلسلة أطول بلغت تسع جلسات؛ لذلك يجب عدم الخلط بين أداء الصندوق ومؤشر فيلادلفيا نفسه.
ديون مراكز البيانات تضغط على أسهم الذكاء الاصطناعي
تركزت المخاوف في الشركات التي اعتمدت على الاقتراض المكثف لتمويل بناء مراكز البيانات، وسط تساؤلات بشأن قدرة إيراداتها المستقبلية على تغطية الديون المرتفعة في مواعيدها.
وكانت شركة الحوسبة السحابية «كور ويف» أبرز الأمثلة، إذ تراجع سهمها بنحو 25% خلال الأسبوع، بعد هبوطه قرابة 12% في جلسة الجمعة وحدها، ليسجل أسوأ أداء أسبوعي في نحو عام.
وتجاوز العائد على بعض سندات الشركة المستحقة في 2031 مستوى 16% لفترة وجيزة، بينما قفزت تكلفة عقود مبادلة مخاطر الائتمان، المستخدمة للتأمين ضد التعثر، إلى أكثر من 1,000 نقطة أساس، مسجلة مستوى قياسيًا.
ولا يعني ذلك أن السوق يجزم بتعثر الشركة، لكنه يكشف ارتفاع تكلفة تمويلها وتزايد العائد الذي يطلبه المستثمرون مقابل تحمل مخاطر ديونها.
تقدم CXMT يضغط على شركات رقائق الذاكرة
جاء مصدر الضغط الثاني من الصين، بعدما أفادت تقارير بإحراز شركة «تشانغ شين ميموري تكنولوجيز» المعروفة باسم «CXMT» تقدمًا في تصميم رقائق ذاكرة أكثر كثافة باستخدام بنية «4F²».
وأثارت الخطوة مخاوف من ظهور مورد صيني قادر مستقبلًا على زيادة المعروض ومنافسة الشركات الكبرى في سوق رقائق الذاكرة التقليدية، مما قد يضغط على الأسعار وهوامش الأرباح.
وتراجع سهم «ميكرون تكنولوجي» بنسبة 14.6% خلال الأسبوع، من 1,029 دولارًا عند إغلاق 9 أكتوبر إلى 878.84 دولارًا في 16 أكتوبر. كما تعرض سهما «سامسونغ إلكترونيكس» و«إس كيه هاينكس» لضغوط قوية في كوريا الجنوبية.
ومع ذلك، لا تزال القدرة التجارية الفعلية للتقنية الجديدة غير محسومة. كما أنها لا تمثل حتى الآن تهديدًا مباشرًا لرقائق الذاكرة ذات النطاق الترددي المرتفع «HBM» المستخدمة في خوادم الذكاء الاصطناعي. وبالتالي، يعكس الهبوط مخاوف من المنافسة المستقبلية أكثر من كونه دليلًا على ضعف الطلب الحالي على الرقائق.
كوسبي يخسر 14.5% ونيكي يتراجع 5.4%
انتقلت موجة بيع أسهم الرقائق إلى الأسواق الآسيوية، حيث خسر مؤشر «Kospi» الكوري الجنوبي نحو 14.5% خلال الأسبوع، في أسوأ أداء أسبوعي له منذ الأزمة المالية العالمية في 2008.
وفعّلت بورصة كوريا خلال الأسبوع آليات لوقف التداولات الآلية مؤقتًا، بعد الانخفاض الحاد في العقود الآجلة وموجة البيع التي طالت أسهم التكنولوجيا والرقائق. وتمكن المؤشر من الارتفاع بنسبة 2.05% يوم الجمعة وإنهاء سبع جلسات متتالية من الخسائر، لكنه لم يعوض سوى جزء محدود من تراجعه الأسبوعي.
وفي اليابان، انخفض مؤشر «Nikkei 225» بنسبة 5.4% خلال الأسبوع إلى 65,324.29 نقطة، متأثرًا بهبوط أسهم معدات صناعة الرقائق، رغم تعافيه بنسبة 1.4% في جلسة الجمعة.
التضخم يعمق الضغوط على التكنولوجيا
تسارعت عمليات البيع بعد صدور بيانات التضخم الأمريكية يوم الأربعاء، إذ ارتفع مؤشر أسعار المستهلكين بنسبة 3.7% على أساس سنوي في سبتمبر، متجاوزًا التوقعات البالغة 3.6%.
كما ارتفع التضخم الأساسي، الذي يستبعد الغذاء والطاقة، إلى 2.6%، مقابل توقعات عند 2.5%. وأدت البيانات إلى زيادة المخاوف من بقاء أسعار الفائدة مرتفعة، وهو عامل يضغط بصورة أكبر على تقييمات شركات التكنولوجيا التي تعتمد أرباحها المتوقعة على سنوات مقبلة.
وقفزت احتمالات رفع الفائدة في اجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر من نحو 22% قبل البيانات إلى 47.1% عقب صدورها. لكنها تراجعت مجددًا إلى نحو 15%–17% بنهاية تعاملات الجمعة، بعد إشارات من بعض المسؤولين إلى عدم وجود حاجة للتعجل في تشديد السياسة النقدية.
وامتنع رئيس الاحتياطي الفيدرالي كيفن وارش عن تقديم توجيه بشأن اجتماع أكتوبر، مؤكدًا أنه لا يستبق قرارات الاجتماعات المقبلة. وكانت هذه أول تصريحات علنية موسعة له بشأن السياسة النقدية منذ اجتماع سبتمبر.
ولا يزال السيناريو الأقرب هو تثبيت الفائدة في أكتوبر، ثم رفعها بمقدار 25 نقطة أساس في ديسمبر. وتُظهر أداة «FedWatch» التابعة لمجموعة CME أن الأسواق تسعّر احتمالًا يقارب 90% لتنفيذ زيادة بحلول اجتماع ديسمبر.
الأموال تنتقل من الأسهم إلى السندات
رغم ارتفاع التضخم، اتجهت الأموال إلى سندات الخزانة الأمريكية بحثًا عن الأمان، بالتزامن مع الخروج من أسهم الذكاء الاصطناعي والرقائق.
وانخفض عائد سندات الخزانة لأجل عشر سنوات بنحو 16 نقطة أساس خلال الأسبوع إلى قرابة 5.08%–5.09%، مسجلًا أكبر تراجع أسبوعي منذ فبراير. كما هبط عائد السندات لأجل 30 عامًا إلى نحو 5.43 في المئة.
وتوضح هذه الحركة أن مخاوف المستثمرين من تراجع أسهم التكنولوجيا طغت مؤقتًا على أثر بيانات التضخم. فعندما يرتفع الطلب على السندات، تصعد أسعارها وتنخفض عوائدها.
وكان ناسداك 100 قد فقد نحو 7% منذ 6 أكتوبر. أما العبارة المتعلقة بخروج محافظ بعينها إلى السيولة في هذا التاريخ، فلا تصلح كحقيقة سوقية عامة من دون تحديد اسم المحافظ أو الجهة التي اتخذت القرار.
الأسهم الأوروبية تخالف الاتجاه
في المقابل، ارتفع مؤشر «Stoxx 600» الأوروبي بنسبة 2.1% خلال الأسبوع، مسجلًا أفضل أداء أسبوعي منذ يونيو، مع توجه المستثمرين نحو القطاعات الدفاعية والأقل ارتباطًا بطفرة الذكاء الاصطناعي.
وتراجعت عوائد السندات الأوروبية بالتزامن مع صعود نظيراتها الأمريكية. وأنهى عائد السندات الألمانية لأجل عشر سنوات الأسبوع قرب 3.41%، بينما استقر عائد السندات البريطانية لأجل 30 عامًا عند نحو 5.85 في المئة.
وتشير التوقعات إلى أن البنك المركزي الأوروبي سيُبقي فائدة الإيداع عند 2.50% في اجتماعه يوم 29 أكتوبر. وفي استطلاع لرويترز، توقع 70 من أصل 73 اقتصاديًا تثبيت الفائدة، بينما رجح 64 منهم تنفيذ زيادة بمقدار 25 نقطة أساس في ديسمبر.
جميع المقالات
تواصل معنا
إذا كان لديك أي إستفسارات...
من فضلك لا تتردد في ارسال رسالة لنا